在标普道琼斯指数公司采用新的规则将股票分为成长股和价值股两种投资风格之后,成长股和价值股的分类将迎来彻底的调整。
据周五发布的一份声明,指数提供商将把无形资产、预期收益和自由现金流纳入考量因素,以判断一家公司的股价是否被低估。与此同时,12个月的价格动量将不再作为评估公司增长潜力的标准。
新规是在最近一次磋商后制定的,将于 12 月 21 日市场开盘前的年度调整中生效。
这些变化势必会迫使追踪指数的基金调整持仓,以匹配新的成分股。彭博行业研究分析师詹姆斯·塞法特估计,至少有3750亿美元的被动型基金与受影响的指数挂钩。
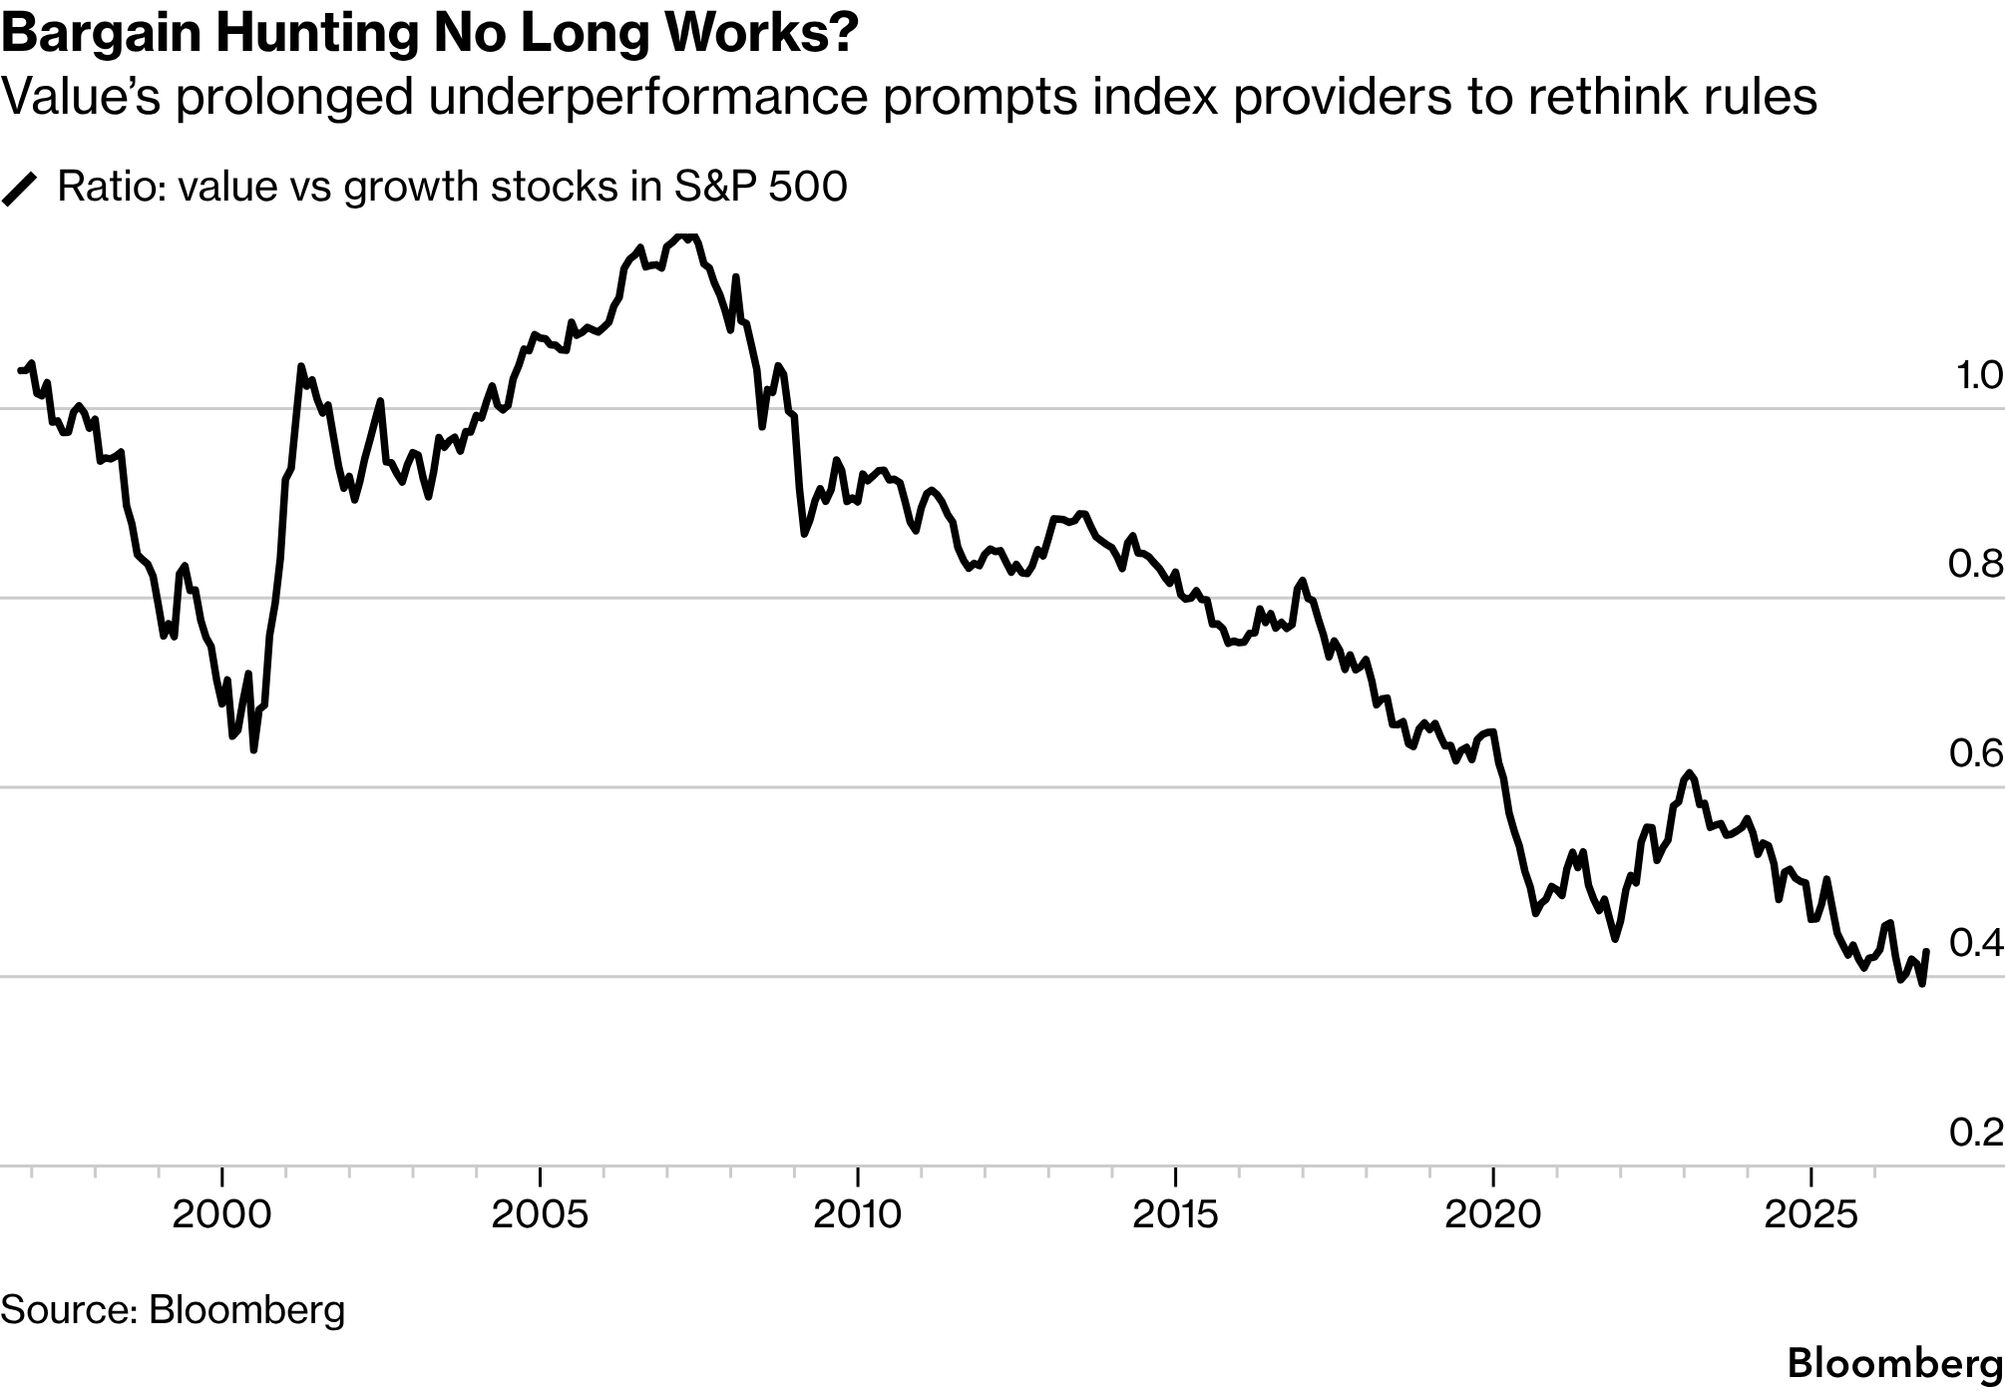
标普的决定源于一场关于传统价值衡量指标是否仍然有效的长期争论。研究人员和基金经理认为,价值股长期低迷的部分原因是这些指标存在缺陷,尤其是市净率。此次调整旨在将研发支出和其他内部开发资产纳入考量,因为会计准则通常将这些支出视为费用而非资产负债表资产。批评人士指出,这会使知识产权密集型公司看起来估值过高,并可能导致它们被排除在价值指数之外。
标普并非唯一一家正在考虑调整指数成分股结构的机构。由于科技巨头在市场上的主导地位,富时罗素正在重新评估其基准指数中成长股和价值股50/50的比例。该咨询期将于12月11日结束。
评论
发表评论