如果你想了解当前全球资本流动的趋势以及正在形成的新的压力点,不妨驱车前往华盛顿郊外的弗吉尼亚州劳登县。二十年前,这里曾是全球储蓄过剩引发的房地产繁荣的中心,但这场繁荣最终以惨败告终。而最近,新一波海外资金涌入,推动了数据中心园区的蓬勃发展,满足了小型城市的电力需求。
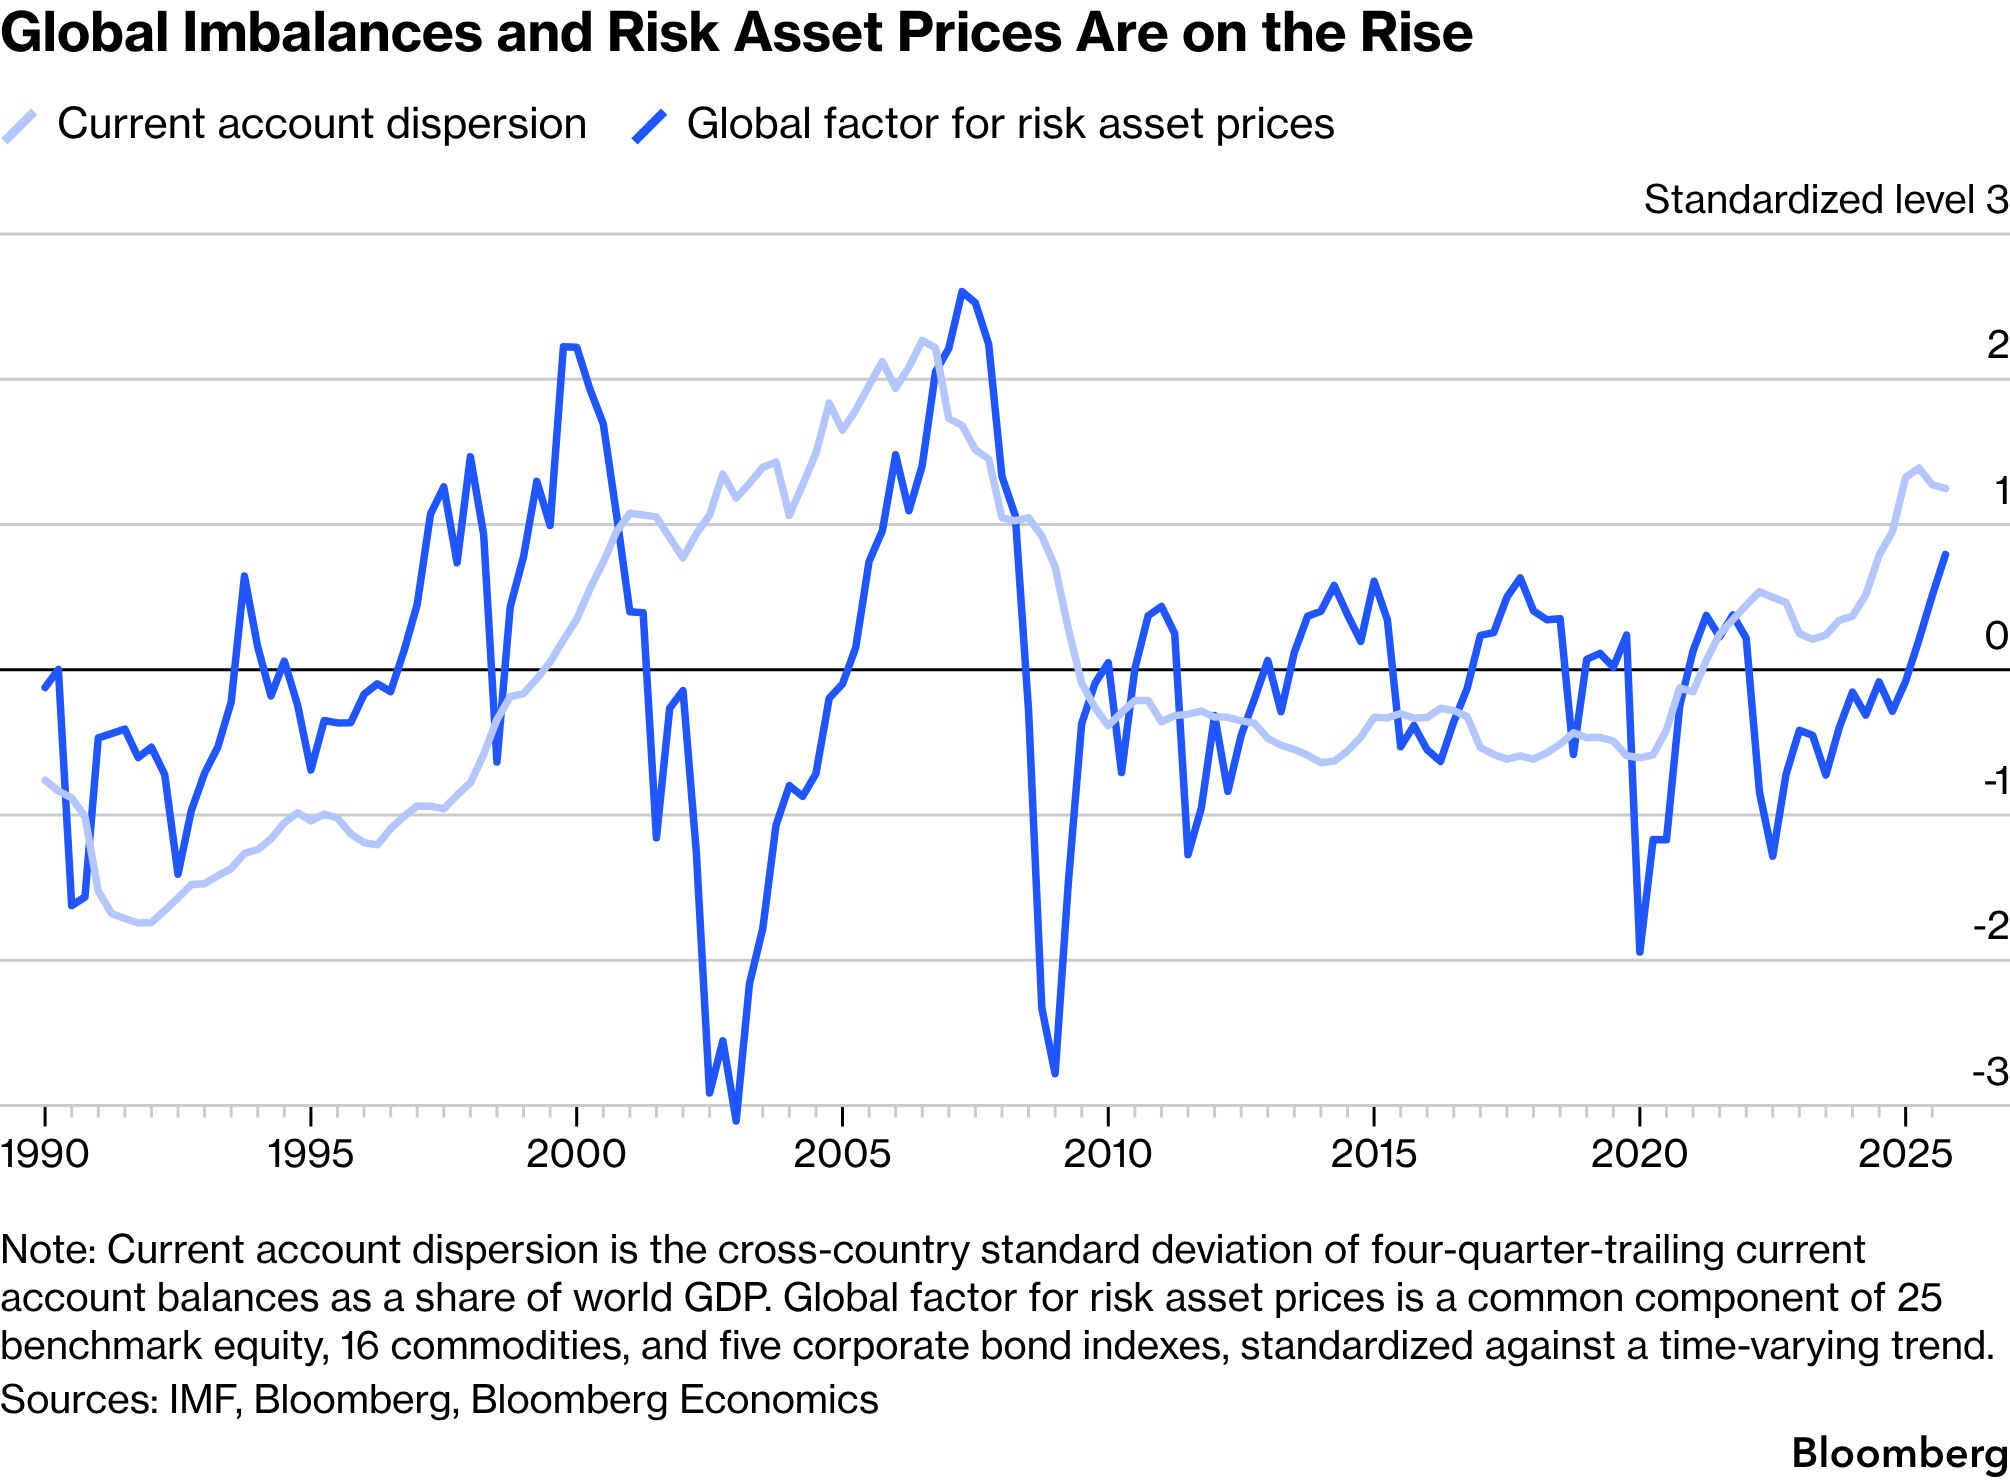
劳登县乃至全球经济都面临着类似的困境,投资者和经济学家不禁质疑,人工智能的繁荣是否像 2007-08 年次贷危机那样,以同样不稳定的方式进行融资,以及如果承诺的利润迟迟未能实现,将会发生什么。劳登县曾大力投资数据中心,以弥补上一代人因房产税收入锐减而造成的财政缺口。在全球范围内,人们将次贷危机与当今的人工智能投资热潮进行比较,是因为两者都存在着巨大的不平衡。中国和日本等盈余储蓄国与美国等赤字经济体之间的差距已回升至2007-08年全球金融危机爆发前的最高水平,并接近150年来的最高点,而这一水平往往预示着过去的动荡。
这种失衡的核心在于一些我们熟悉的庞然大物。中国极具竞争力的出口创造了创纪录的贸易顺差,而美国巨大的财政赤字和高达40万亿美元的债务规模则令债券市场动荡不安。在此之上,还叠加着一种新的、潜在风险更大的动态:人工智能的蓬勃发展催生了对高端芯片的巨大需求,并在韩国和台湾等芯片生产地催生了新的储蓄池,这些资金正流入美国科技公司,为其9万亿美元的人工智能建设提供资金。资本的循环流动推高了美国国债和主权债券的收益率,从而增加了偿债成本。在全球范围内,它将人工智能泡沫破裂的风险从硅谷扩散到亚洲及其他地区的投资者。而这一切都发生在一个超级大国竞争加剧、联盟关系紧张的世界,这使得危机发生时合作的可能性更加渺茫。
“我们并不处于安全状态,”总部位于巴黎的经济政策研究中心负责人比阿特丽斯·韦德·迪·毛罗说道。去年,法国爱丽舍宫致电该中心,要求其就今年夏天七国集团领导人会议的全球失衡状况提交一份报告。
她认为日益加剧的不对称性是颠覆性技术革命、地缘政治不确定性和新一轮保护主义浪潮碰撞的结果。她还认为风险正在不断增加,一方面是因为风险敞口蔓延至全球投资者,另一方面是因为少数受益于人工智能繁荣的“科技国家”对人工智能的依赖程度过高,以至于她将其比作“荷兰病”,这种疾病通常与过度依赖资源而导致经济扭曲的国家联系在一起。
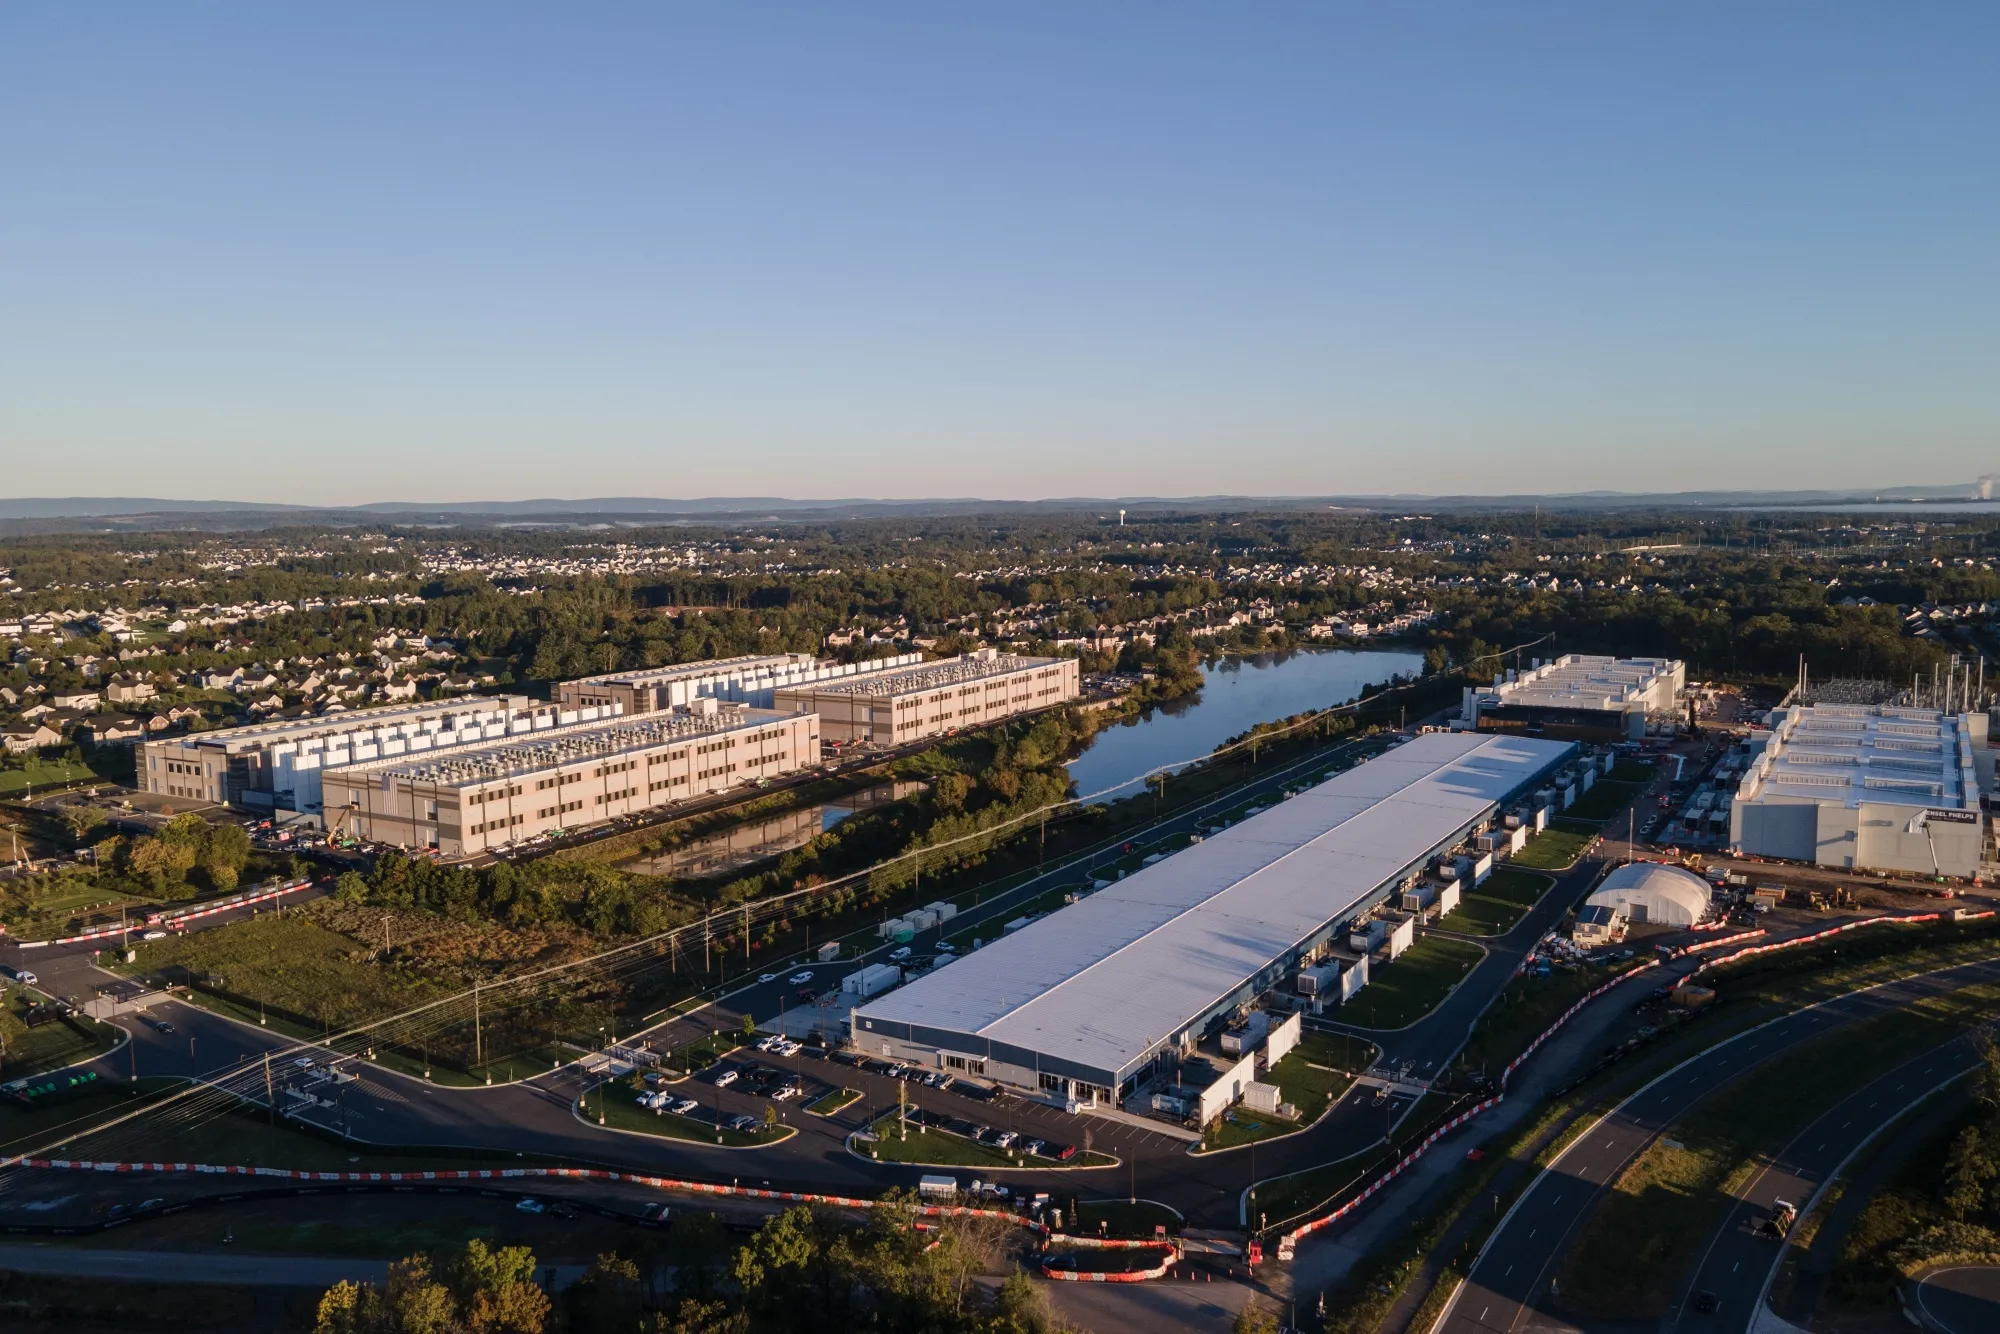
位于弗吉尼亚州奥尔迪的微软和亚马逊网络服务数据中心。摄影:Lexi Critchett/彭博社
如果国际货币基金组织的预测成真,自2023年以来全球经济中积累的超额储蓄累计额到2026年底将达到1.95万亿美元,比2008年危机爆发前三年同期1.5万亿美元的增幅高出三分之一。在21世纪初,这类超额储蓄往往从外国央行流入美国国债和其他美国债券,从而有助于维持美国的低借贷成本。如今,情况已截然不同。
如今,各国政府购买美国国债的规模正在缩小,其中两个主要原因是人们对美国不断膨胀的债务和地缘政治局势的担忧。相反,这些储蓄往往落入私人手中,并转向投资于少数其他交易资产,例如公司股票和债券,而其中很大一部分正推动着人工智能的蓬勃发展。自2024年初至7月底,外国投资者仅在美国股票市场的净买入额就达到了约1.5万亿美元。
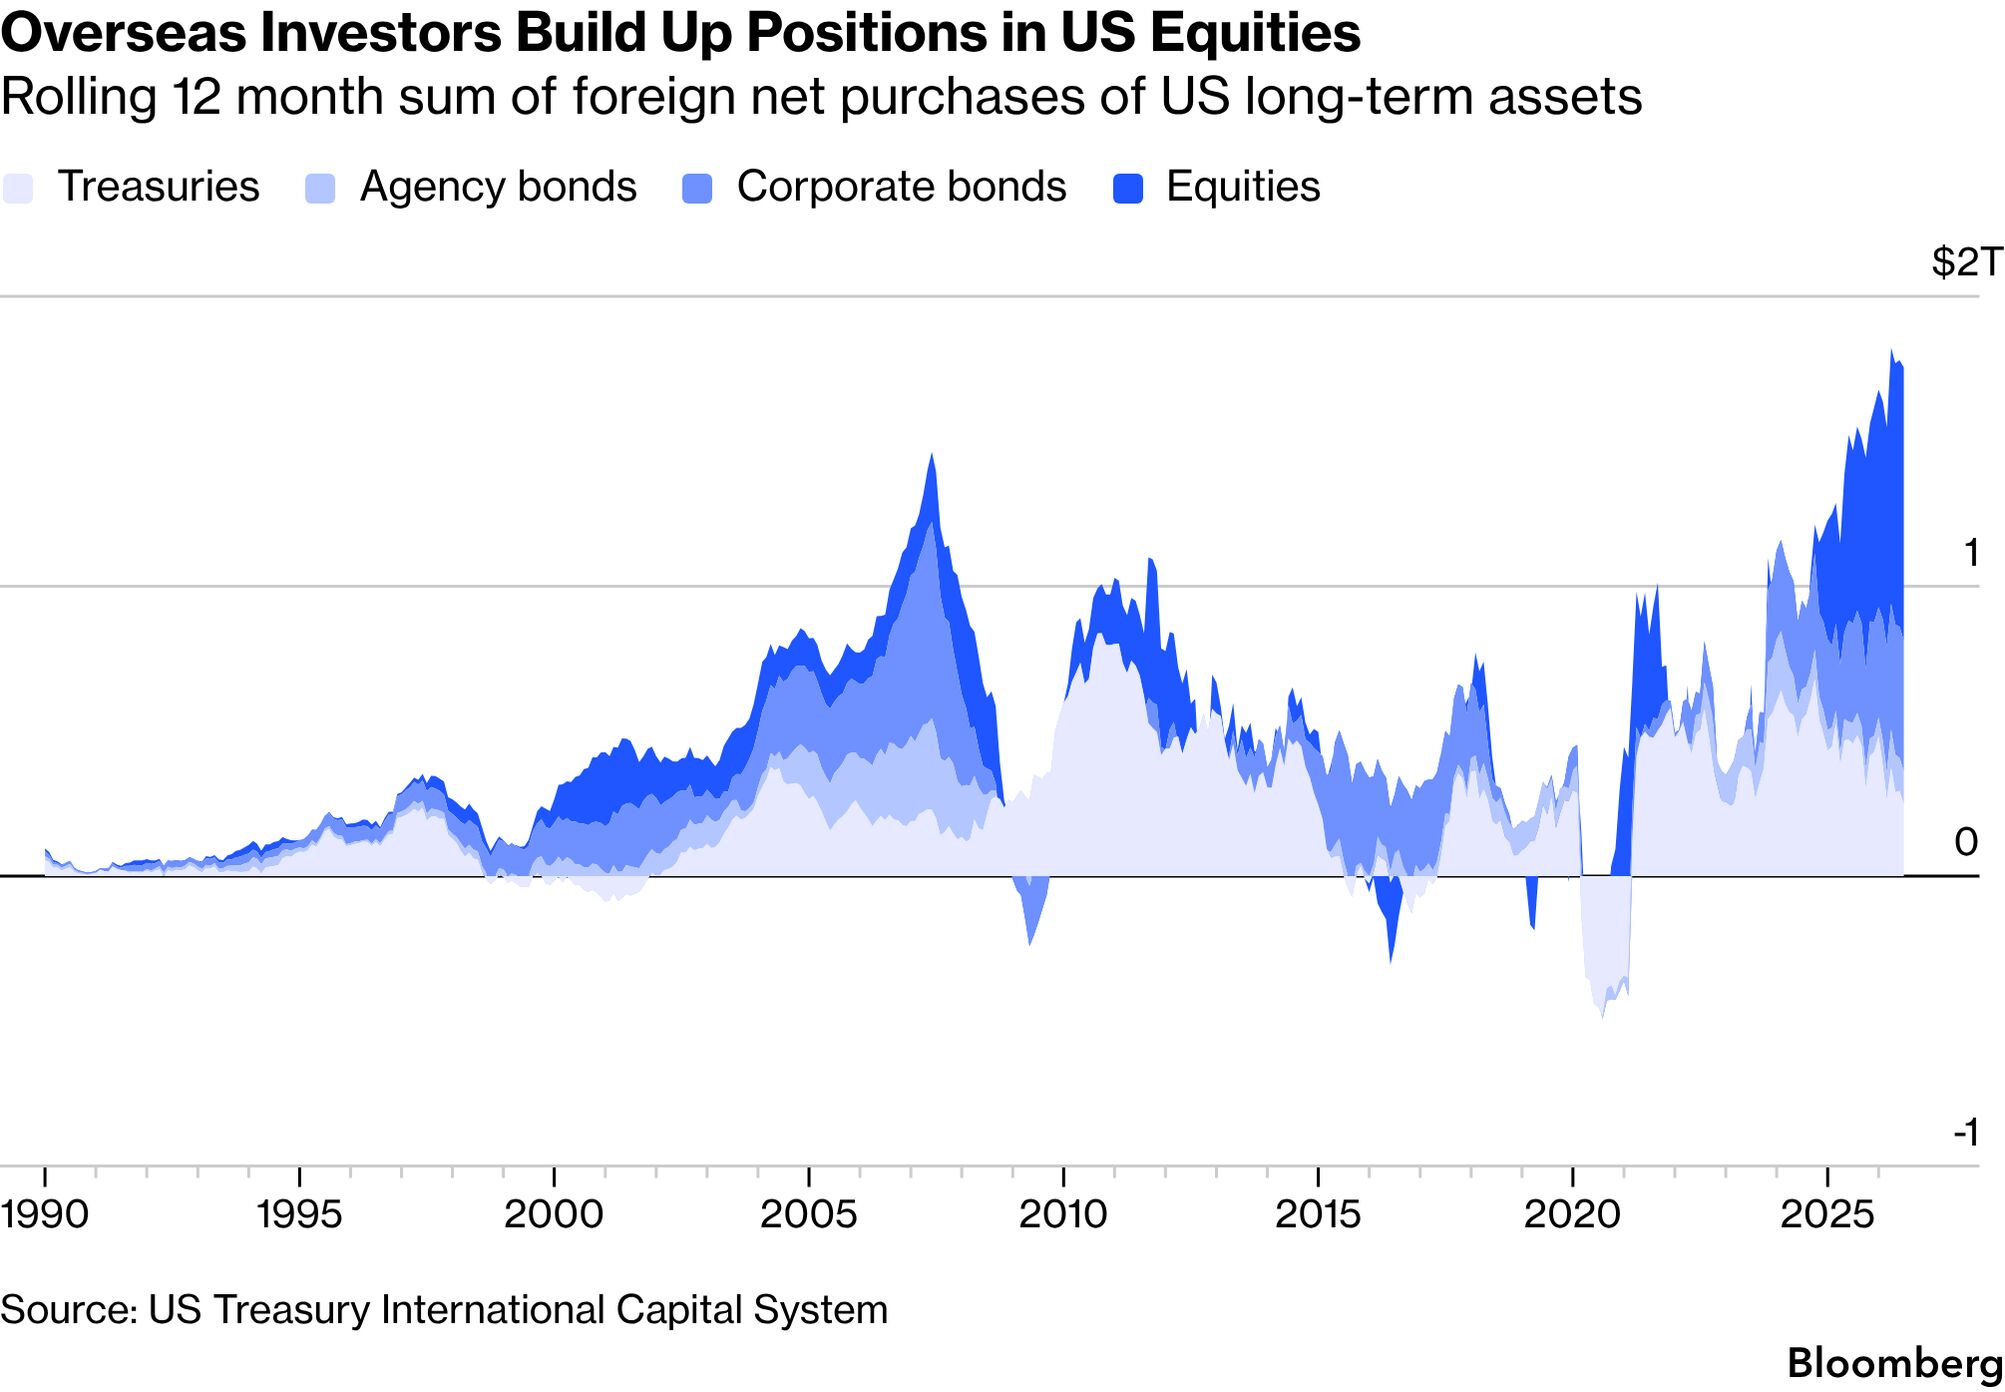
彭博经济研究对美国财政部数据的分析显示,到2025年,外国投资者持有的美国股票中,约有20%投向了人工智能相关行业,高于2019年的约10%。此后,随着估值飙升,这一比例持续增长。但即便假设这一比例为20%,截至6月底,外国投资者在美国上市的、处于人工智能热潮核心行业的公司股票中的敞口也约为4.9万亿美元。这大致相当于德国的年度GDP 。
与证券投资组合流动类似,对工厂和发电厂等长期项目的绿地外国直接投资也日益集中在人工智能相关项目和其他战略性产业。此外,联合国数据显示,由于美国在人工智能领域扮演着举足轻重的角色,发达国家的外国直接投资增长速度远超发展中国家。
这一切都意味着,即便在当今世界因战争和贸易战的影响而投资受阻之际,人们的押注却日益与一个面临重大问题的行业紧密相连——从人工智能将如何改变世界,到它如何应对地方和国家层面的政治反弹,再到支撑其发展的各种融资结构。这令国际货币基金组织(IMF)的经济学家们感到担忧。他们今年早些时候在一份报告中警告称,人工智能的快速普及可能会引发美国企业投资的又一次激增,从而进一步扩大美国的经常账户赤字。
“从国际货币基金组织的角度来看,人工智能的蓬勃发展对全球资本流动有着巨大的影响,”国际货币基金组织驻美最高官员、第一副总裁丹·卡茨(曾任美国财政部长斯科特·贝森特的助手)在9月华盛顿的一次活动上谈到人工智能热潮时表示。他指出,人工智能的潜在影响涵盖了市场表现以及美国与其他国家之间日益扩大的增长差距等诸多方面。哥伦比亚商学院经济学家斯泰恩·范·尼乌韦尔伯格在10 月份发表的一篇论文中计算得出,到 2032 年,人工智能相关基础设施的累计投资将达到近 9 万亿美元,这将使其远远超过 19 世纪的铁路热潮,成为美国历史上规模最大的资本支出热潮,占 GDP 的比例也将大幅上升。
债务和融资义务不断累积。亚马逊公司、微软公司、Alphabet公司、Meta Platforms公司和甲骨文公司已累计签署了近3万亿美元的租赁协议、购买承诺和担保,这些协议和承诺并未体现在公司的资产负债表上。
与此同时,台湾台积电和韩国三星电子等大型芯片制造商的意外之财意味着它们坐拥巨额现金储备。仅三星的自由现金流就几乎相当于韩国央行外汇储备的四分之一。
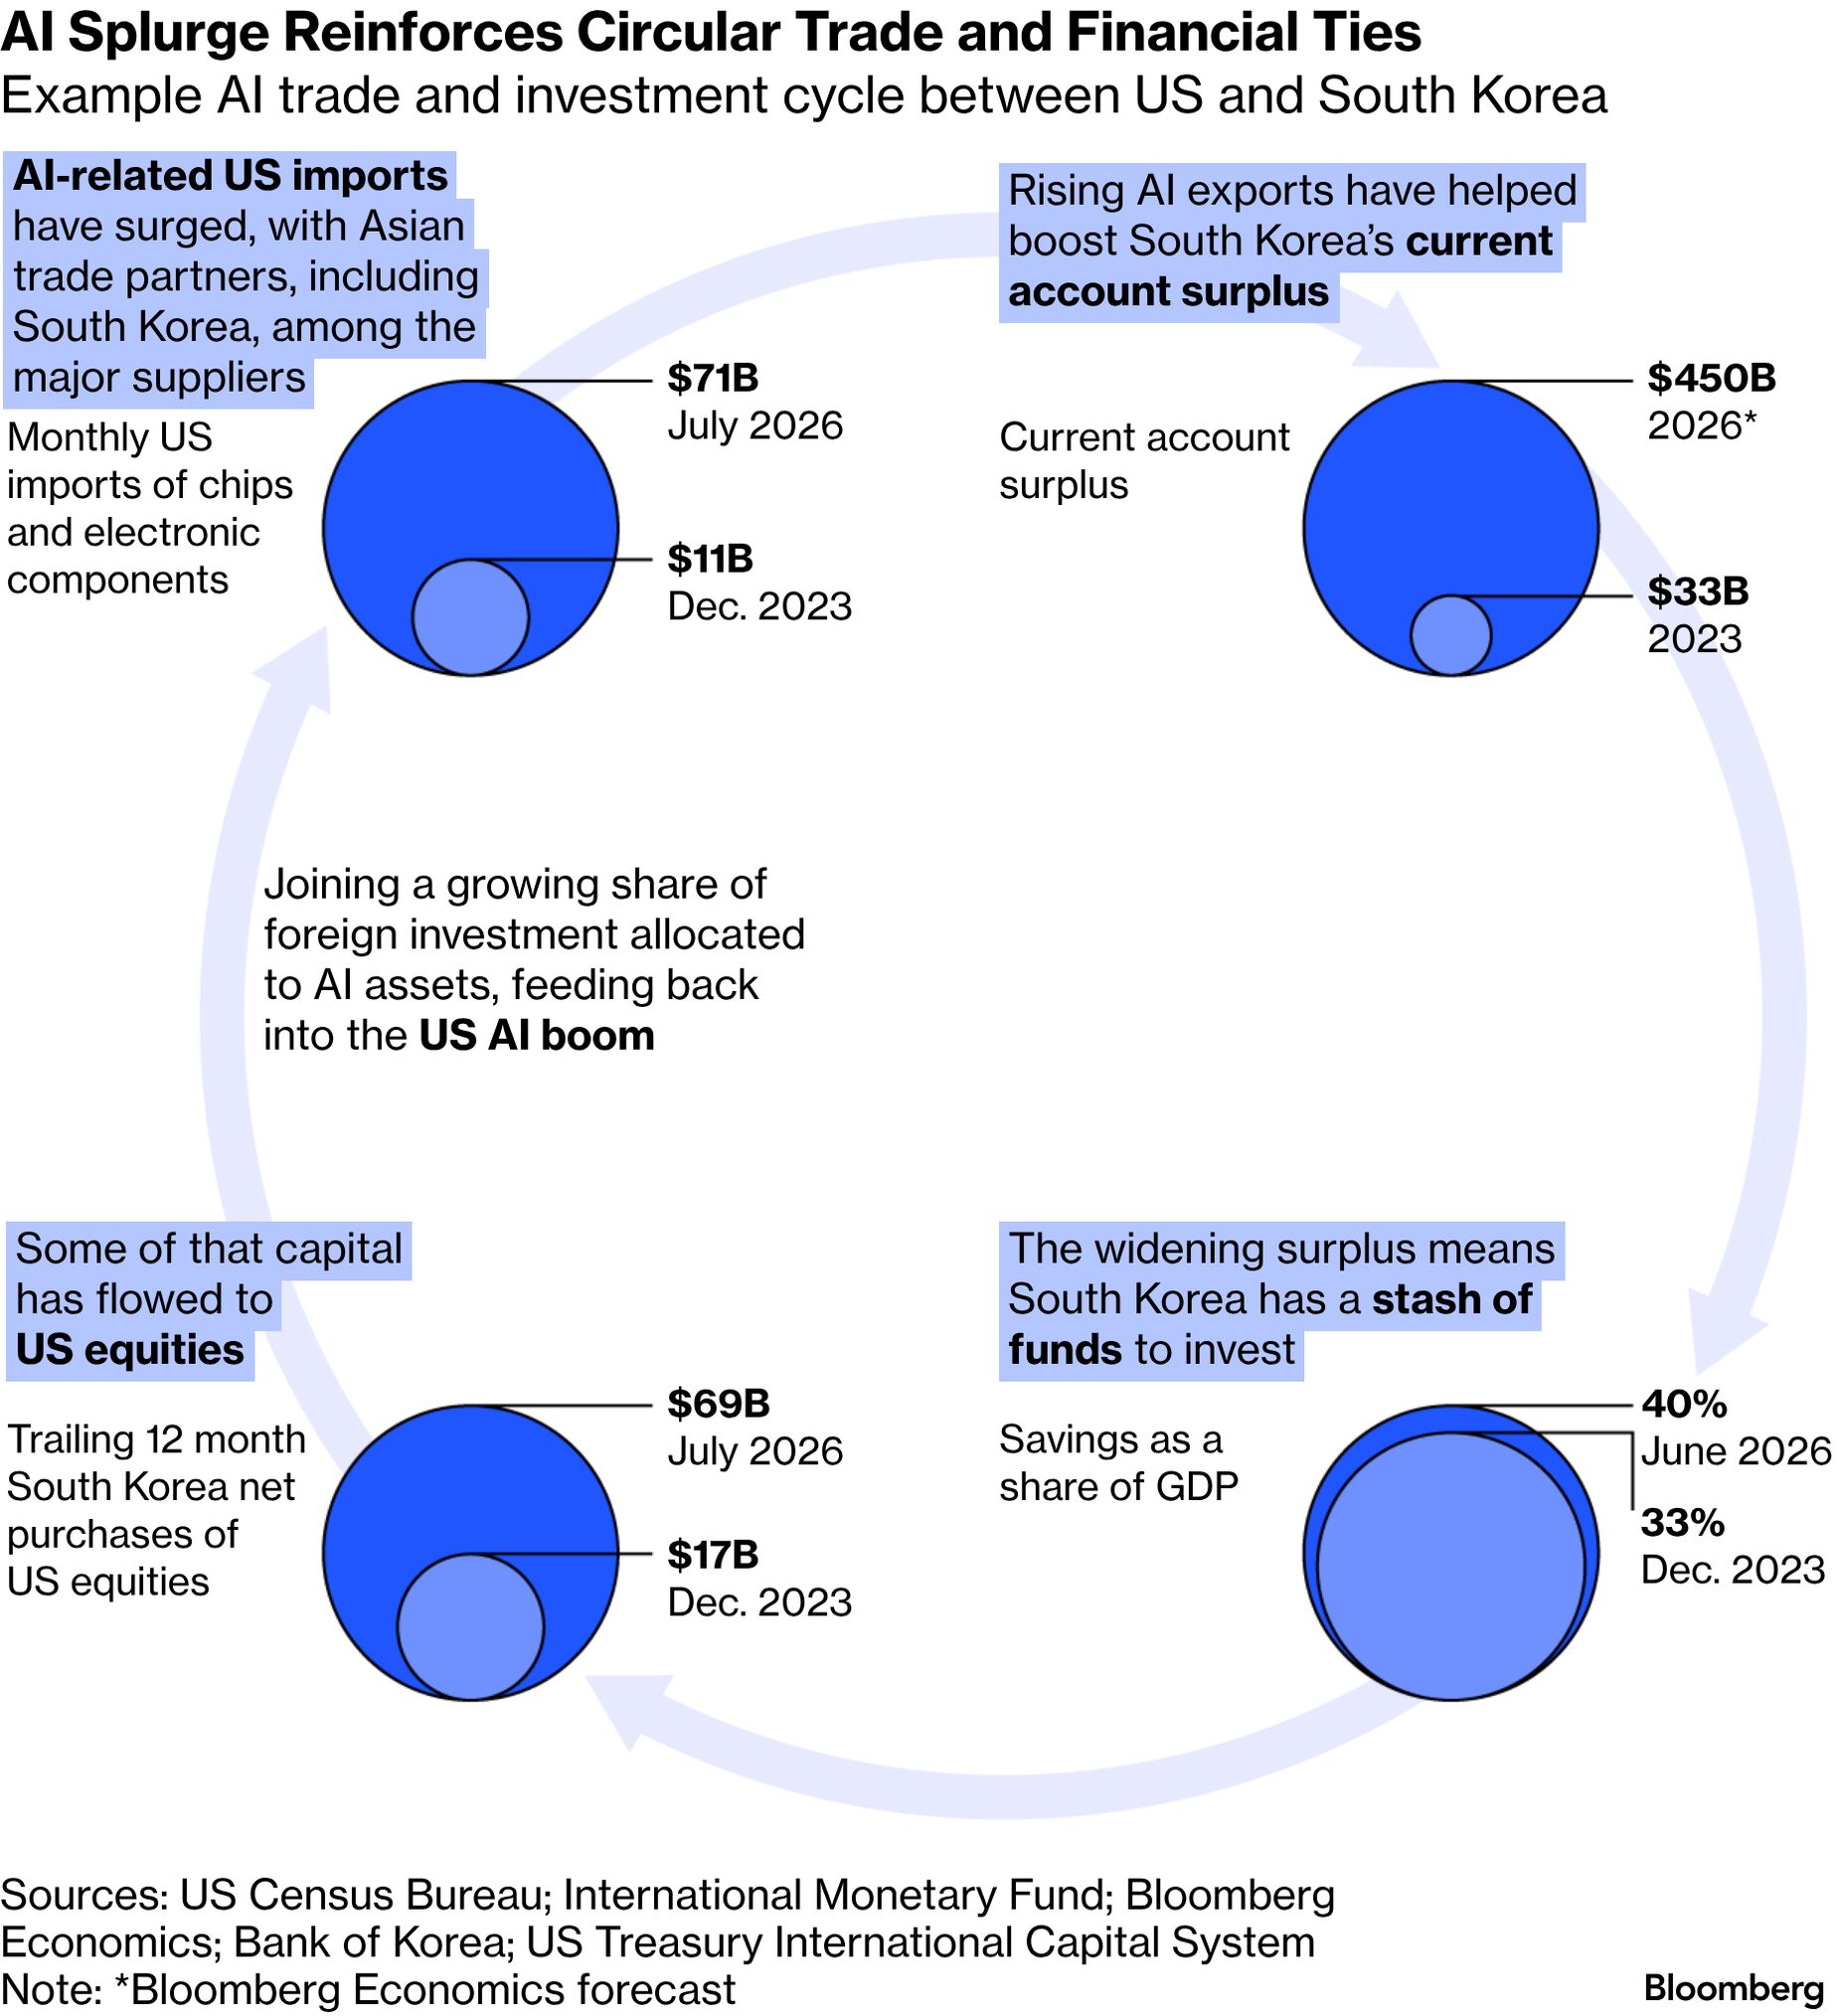
随着资金流动方向的改变,主要参与者也发生了变化。过去,盈余国家的大量储蓄由中央银行管理并投资于美国国债,而如今,这些资金则由风险偏好和收益偏好更高的对冲基金和养老基金掌控。韩国投资者在2023年向美国股市净投入了170亿美元;而截至今年7月的12个月里,这一数字飙升至690亿美元。
“亚洲资本是美国人工智能繁荣的燃料,”汇丰控股驻香港首席亚洲经济学家弗雷德里克·诺伊曼表示。他还补充道,所有这一切都“建立在全球需求和资本流动失衡的脆弱基础上”。“因此,人工智能投资的失误将给美国、美元、亚洲乃至全世界带来痛苦的调整。”
景顺集团(Invesco Ltd.)全球市场策略师大卫·赵(David Chao)表示,讽刺的是,“那些为人工智能繁荣提供资金的经济体,如果这股繁荣景象消退,也可能成为最大的受害者之一。”景顺集团管理着约2.5万亿美元的资产。不过,赵也认为,由于人工智能投资的效率更高,全球金融体系目前的风险敞口比2008年金融危机前要小。
“这项技术是真实存在的,它的普及应用也是真实存在的,而且许多领先企业都盈利颇丰,”他说道。“我担心的是,投资者的期望可能很快就会变得无法实现。”
由Alphabet、亚马逊、苹果、Meta、微软、英伟达和特斯拉组成的彭博“七大科技巨头”指数自2023年初以来已飙升超过380%。与此同时,台湾台积电和韩国三星电子等大型芯片制造商的巨额利润意味着它们坐拥的现金储备足以媲美各国央行的外汇储备。仅三星的自由现金流就超过了韩国央行外汇储备的六倍。
大西洋理事会地缘经济中心非常驻高级研究员洪·特兰(Hung Tran)将台湾和韩国由此产生的美元盈余再投资比作上世纪70年代的结构性转变以及与石油和天然气相关的财富。与过去的中东石油生产国类似,这些新兴科技强国依赖美国的安全保护伞,并以美元结算收入。“如今的科技美元是石油美元的新版本,”他说道。皮埃尔-奥利维耶·古林沙斯(Pierre-Olivier Gourinchas)曾任国际货币基金组织(IMF)首席经济学家,他认为,全球经济在很多方面都运行正常。他表示:“如果一场技术革命需要大量资本投资”,而且这些投资集中在少数几个国家,那么这些国家“从世界各地吸引资本来资助这场革命,远比依赖国内储蓄更有效率。”
如今的一个关键区别在于公共资产负债表的状况。古林查斯指出,虽然科技泡沫可能在上世纪90年代末推高了利率,但“当时政府的债务水平相对于产出而言,只有现在的三分之一到一半”。如今,高利率带来的冲击更大,高昂的偿债成本也进一步压缩了政府应对危机的财政空间。
一些长期关注全球资本流动的人士认为,这一切加起来,就形成了比我们以前所见更加动荡的局面。
吉安·玛丽亚·米莱西-费雷蒂曾在2000年代初期参与国际货币基金组织(IMF)的团队,负责监测导致2007-08年金融危机的经济失衡累积情况。他认为,除了笼罩在富裕国家头上的债务之外,根本问题在于私人投资者扮演着更为重要的角色。国际对冲基金和养老基金不仅押注人工智能,而且往往以持有的美国国债作为抵押品。今年的一些估计显示,对冲基金持有的美国国债占32万亿美元美国国债市场的8%,创历史新高。
美联储经济学家在9月份的一份报告中指出,外国央行购债规模的下降以及对冲基金在国债市场中作用的增强是导致债券收益率上升的因素之一。美联储经济学家写道:“对价格敏感度较低的外国官方投资者参与度的下降,加上对价格敏感度较高的对冲基金和其他私人投资者作用的增强,从根本上改变了市场动态。”他们指出,这种转变有可能“放大收益率冲击的影响”。
这是因为各国央行历来都是美国国债的被动持有者。但米莱西-费雷蒂表示,如果私人投资者需要弥补其他方面的损失,他们更有可能抛售美国国债。简而言之:如今的风险不在于中国央行或其他央行会抛售其持有的美国国债,而在于私人投资者可能会这样做。
“这些人行动非常迅速,”米莱西-费雷蒂说。“在我看来,所有这些都表明,现在的形势比三四年前人们想象的要更加冒险。”
如今,劳登县超过 40% 的税收收入(2026 财年为 12 亿美元)来自数据中心,全球互联网流量的很大一部分都流经这些数据中心,这使得劳登县在人工智能泡沫破裂时面临着独特的风险。
“我们受到的影响会比其他一些地区更大。我的意思是,这甚至不是‘我们能不能受到影响?’的问题,而是肯定会受到影响,”该县监事会主席菲利斯·兰德尔说道。她指出,目前当地政府严重依赖与数据中心相关的税收收入。
兰德尔认为,由于劳登县的数据中心并非用于托管人工智能训练模型,因此该县受人工智能泡沫破裂的影响可能不如其他一些地方那么大。但她也承认,这些数据中心恰恰是人工智能模型运行后赖以生存的通用计算能力的提供中心。
由于居民反对声浪日益高涨,当地官员于9月决定暂停审批新的数据中心项目。“我们已经饱和了,”兰德尔说道。但这并未阻止此前已获批准的数据中心的建设,其中一些项目甚至得到了外国资本的支持。
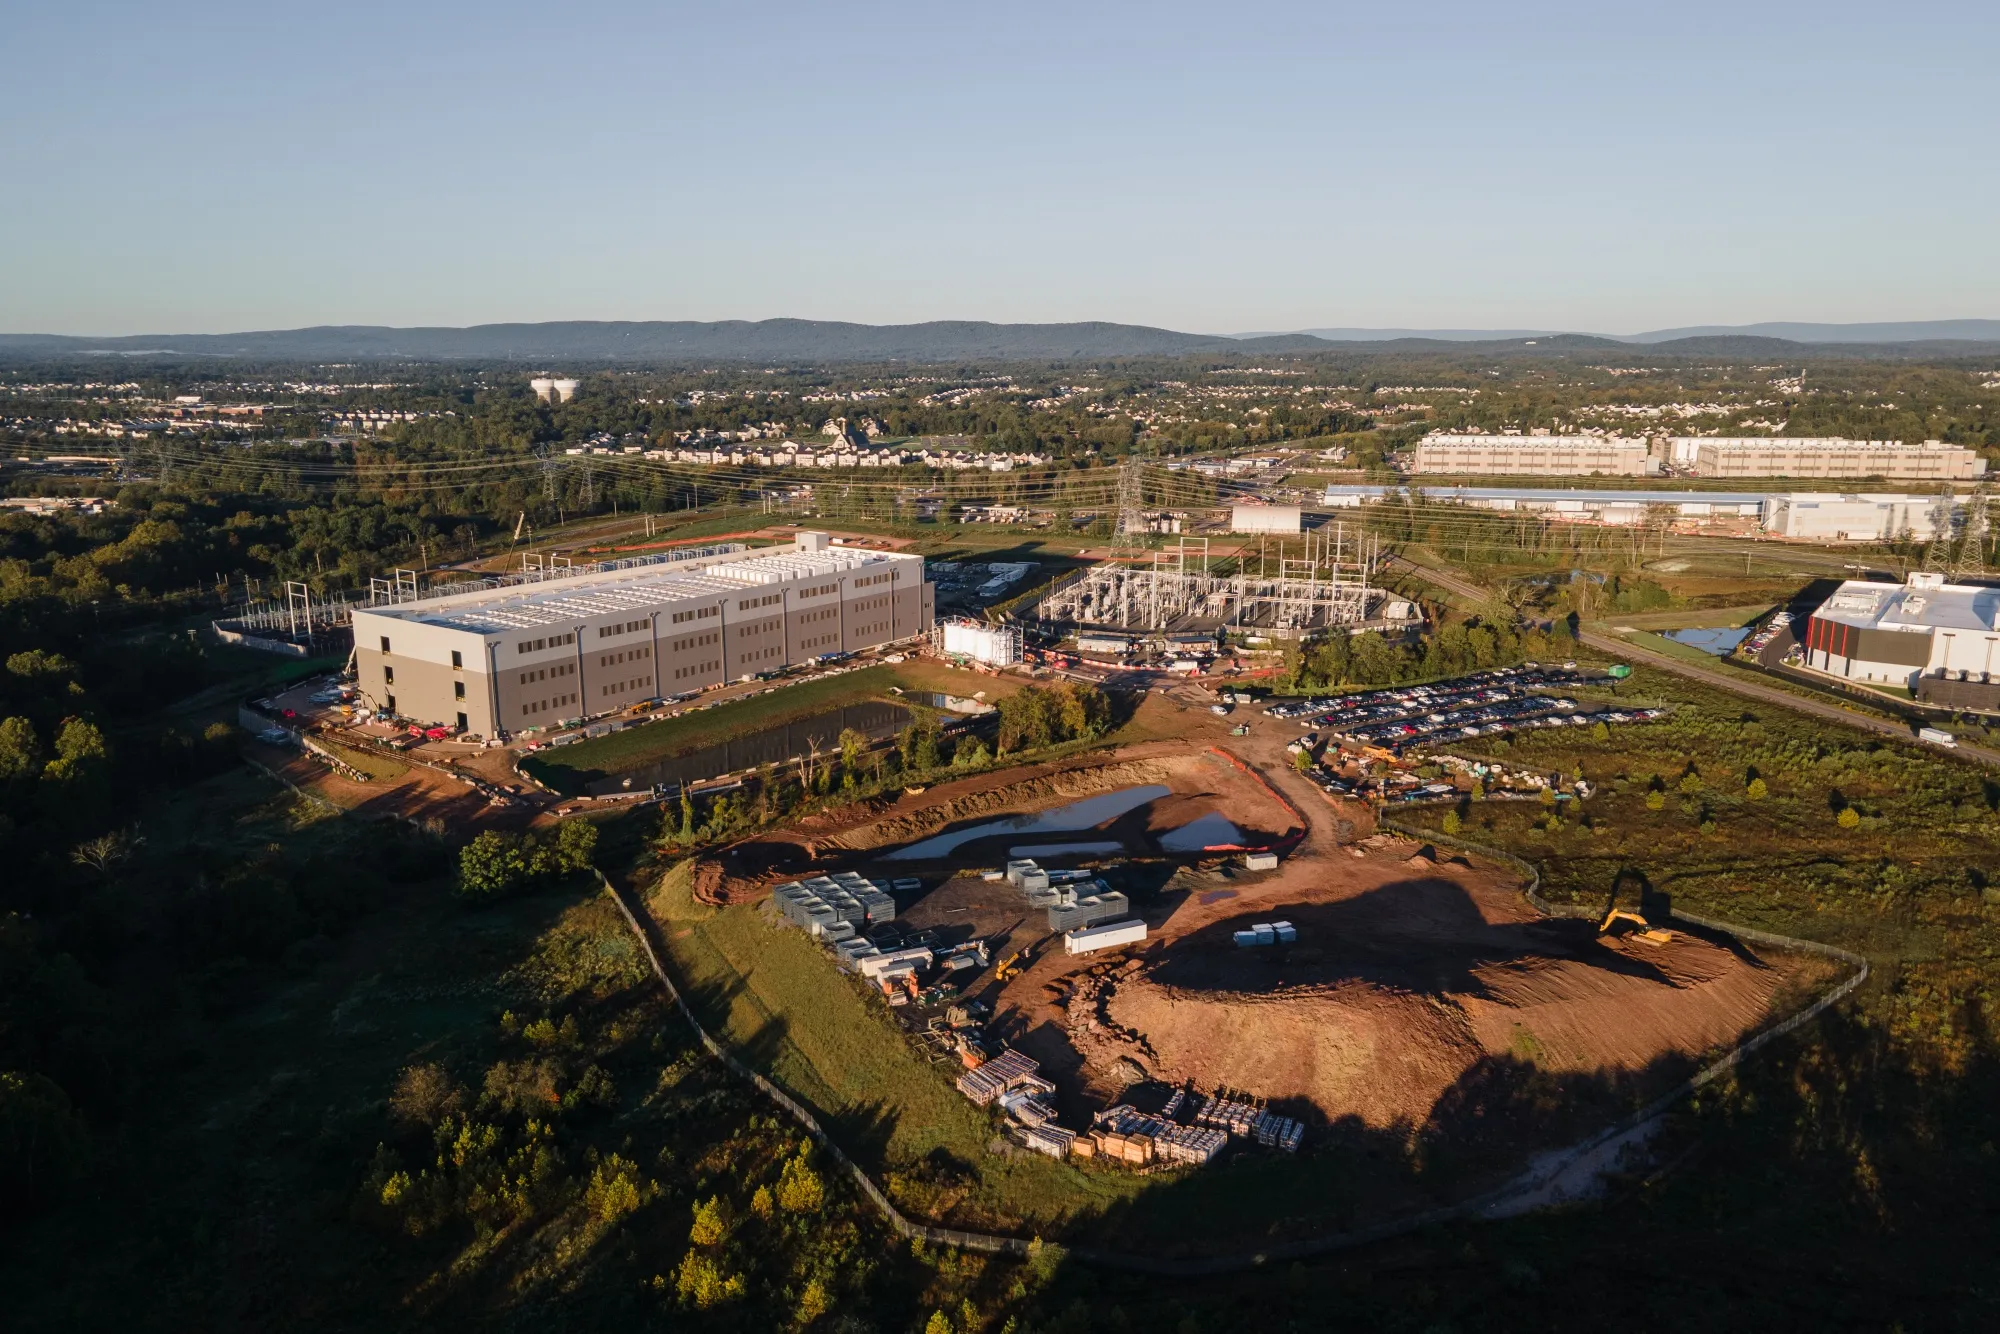
Yondr数据中心园区正在弗吉尼亚州奥尔迪建设中。摄影:Lexi Critchett/彭博社
其中包括数据中心开发商和运营商Yondr正在建设的园区。Yondr于2025年被加拿大养老基金La Caisse和纽约上市公司DigitalBridge收购。而DigitalBridge又于去年12月宣布,将被日本科技巨头孙正义旗下的软银以40亿美元收购。目前,该项目已建成两座数据中心,耗电量为96兆瓦。最终计划建成一个耗电量是目前四倍(336兆瓦)的综合体,这大约相当于一座类似华盛顿特区、拥有75万人口的城市所需的电力。
如果说劳登县民众对数据中心的抵制原因之一是数据中心的电力消耗及其对居民电价的影响,那么对当地官员来说,日益增长的担忧则在于财政收入以及当地经济对该行业的依赖。他们已经开始为人工智能泡沫破裂的可能性做准备,因为他们意识到自身面临的风险,也吸取了2007-08年的经验教训。
该县并未坐视不理。2024年,该县设立了1.2亿美元的“收入稳定基金”,专门用于弥补数据中心收入可能出现的任何下滑。他们还在制定一项计划,以应对数据中心因危机或设备老化而关闭的情况,其中包括可能要求运营商缴纳“退役保证金”来支付相关费用。
劳登县监事会交通和土地利用委员会主席劳拉·特克罗尼表示,在人工智能蓬勃发展以及由此带来的数据中心激增的情况下,劳登县一直是“试验田”。她说,劳登县不想成为新危机的重灾区。
“我们知道这种情况终将到来,所以我们正在努力实现经济多元化,”泰克罗尼谈到人工智能收入可能放缓时说道,目前人工智能收入占公司预算的40%以上。“这可是一大笔钱,也是巨大的财务风险。”
评论
发表评论