周三,美国国债市场跌势加剧,强劲的经济数据在拍卖前因美国经济增长指标强劲而下跌(2),疲软的债务拍卖导致大多数期限的收益率升至近二十年来的最高水平。
早盘油价上涨引发股市下跌,加剧了人们对高通胀的担忧,并加重了欧洲政府债务负担。随后公布的数据显示,美国制造业和服务业活动强于预期,这加速了股市的下滑。而五年期美国国债的需求出人意料地疲软,进一步加剧了跌势。
拍卖结果推动美国五年期国债收益率自2007年以来首次突破5%,仅剩两年期和三年期国债收益率低于这一里程碑水平。十年期国债收益率则创下自2025年4月所谓的“解放日”以来的最大涨幅,当时特朗普总统推出的全面关税政策引发了市场动荡。
SEI Investments固定收益投资管理主管肖恩·西姆科表示:“今天你可不想走到货运列车前面。你现在看到的是三重利好——强劲的经济数据、供应推动五年期国债收益率达到多年来的最高水平,以及全球通胀将持续存在的观点。”
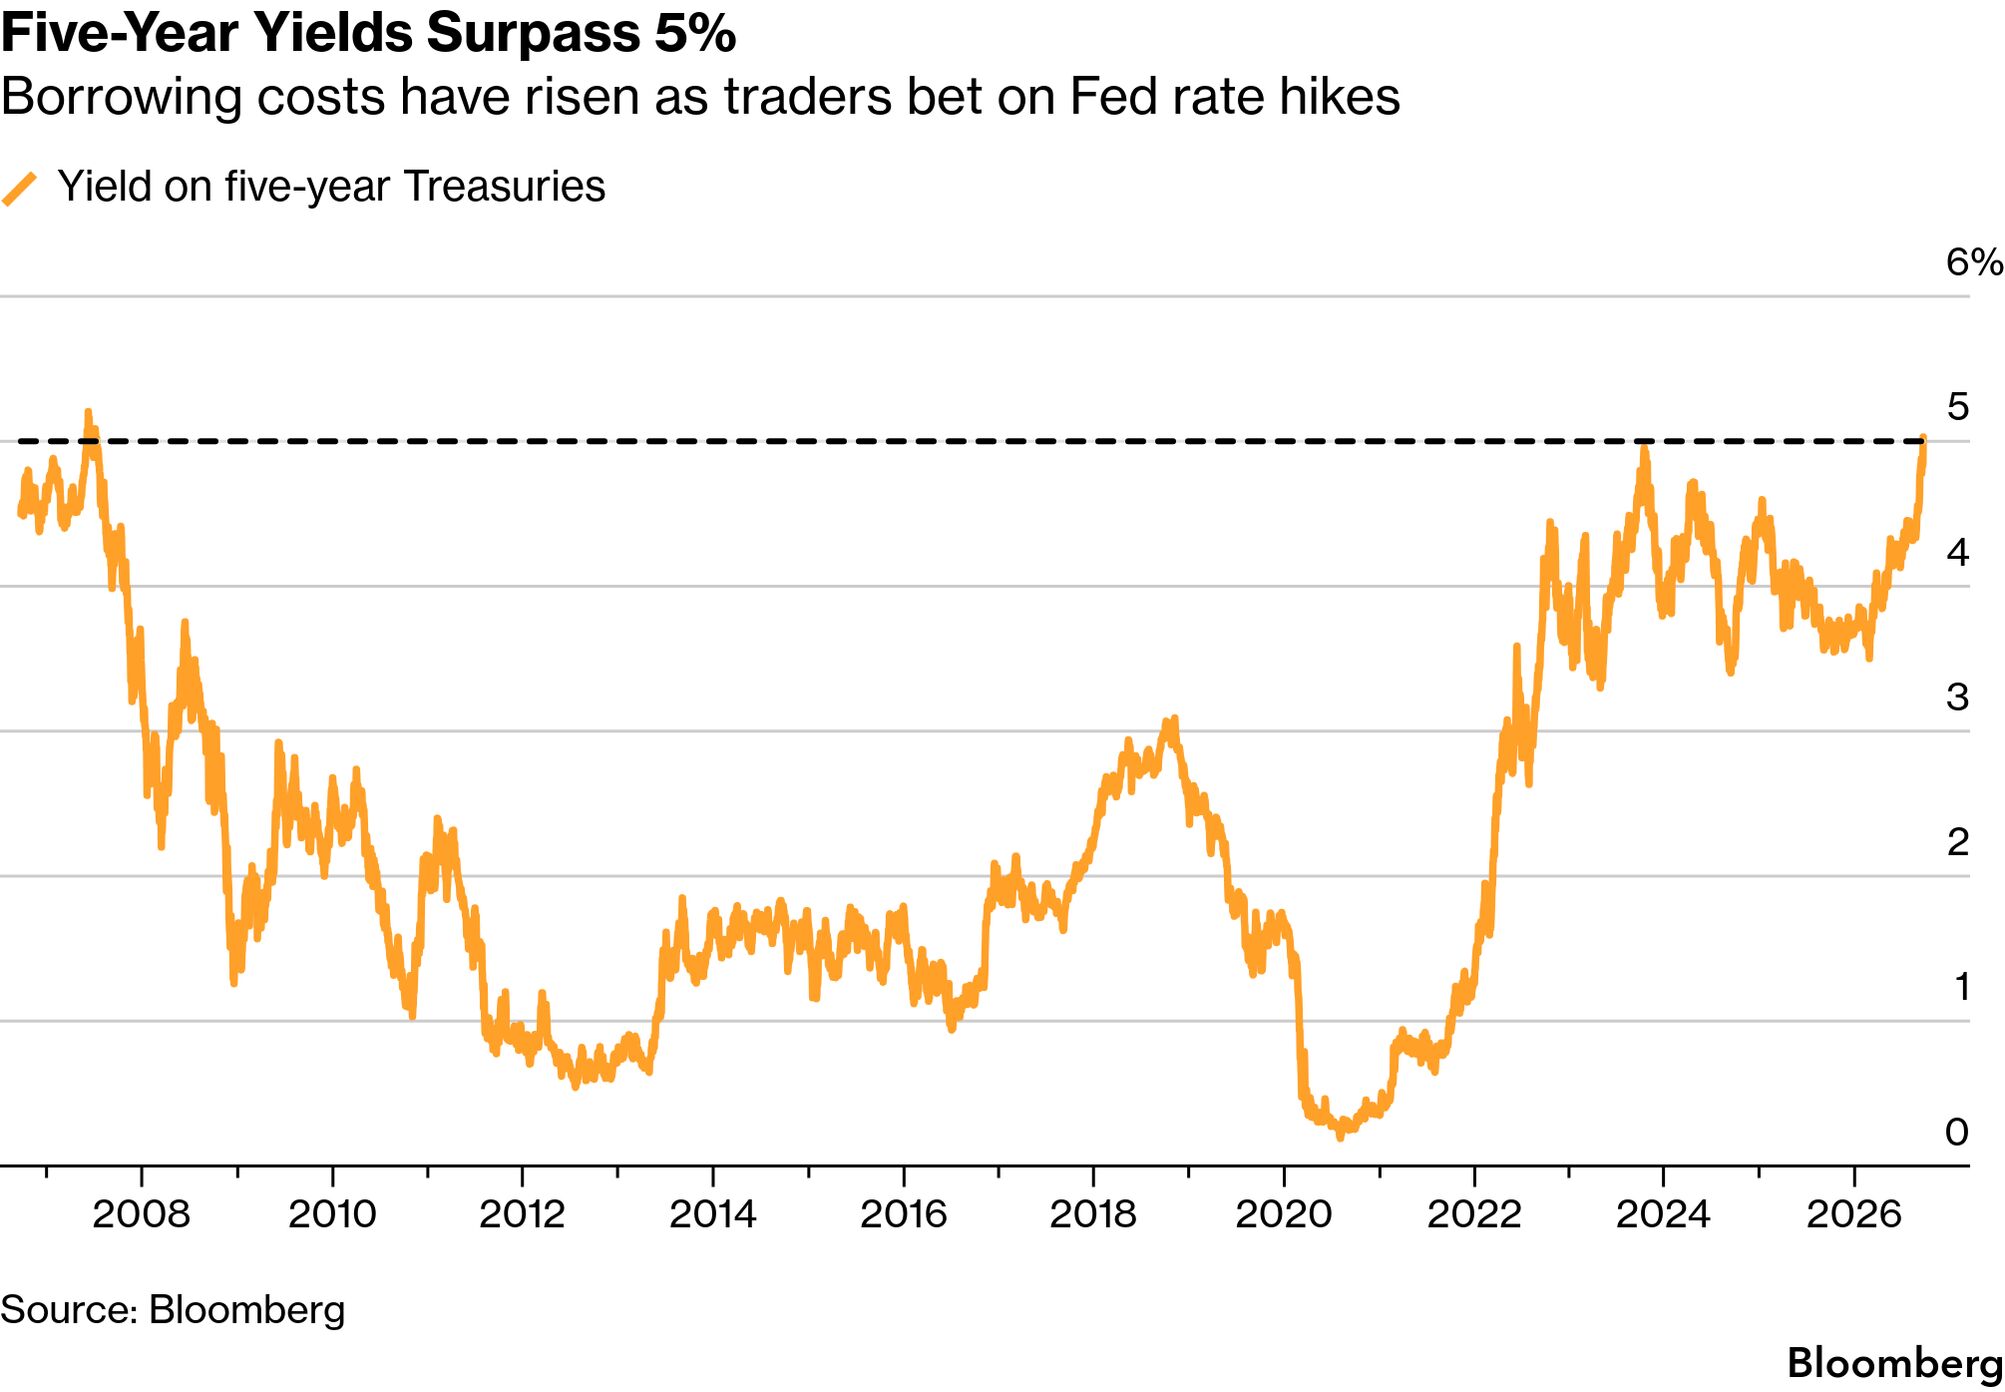
受中东局势紧张导致的经济数据和油价飙升的影响,交易员们加大了对美联储进一步收紧货币政策的押注。上周,美联储官员三年来首次上调了借贷成本,将利率区间提高至3.75%至4%。美联储主席凯文·沃什表示,此举取消了“宽松政策” 。
目前互换合约已充分反映未来一年三次加息(每次加息0.25个百分点)的情况,并对第四次加息进行了大量的对冲。如果第四次加息得以实现,央行的目标利率将升至4.75%至5%的区间。
荷兰银行投资解决方案公司首席投资官克里斯托夫·布歇表示:“短期收益率曲线的压力开始累积。”他指出,周三公布的经济数据将使美联储能够“加倍”强化其鹰派立场。
疲软的拍卖
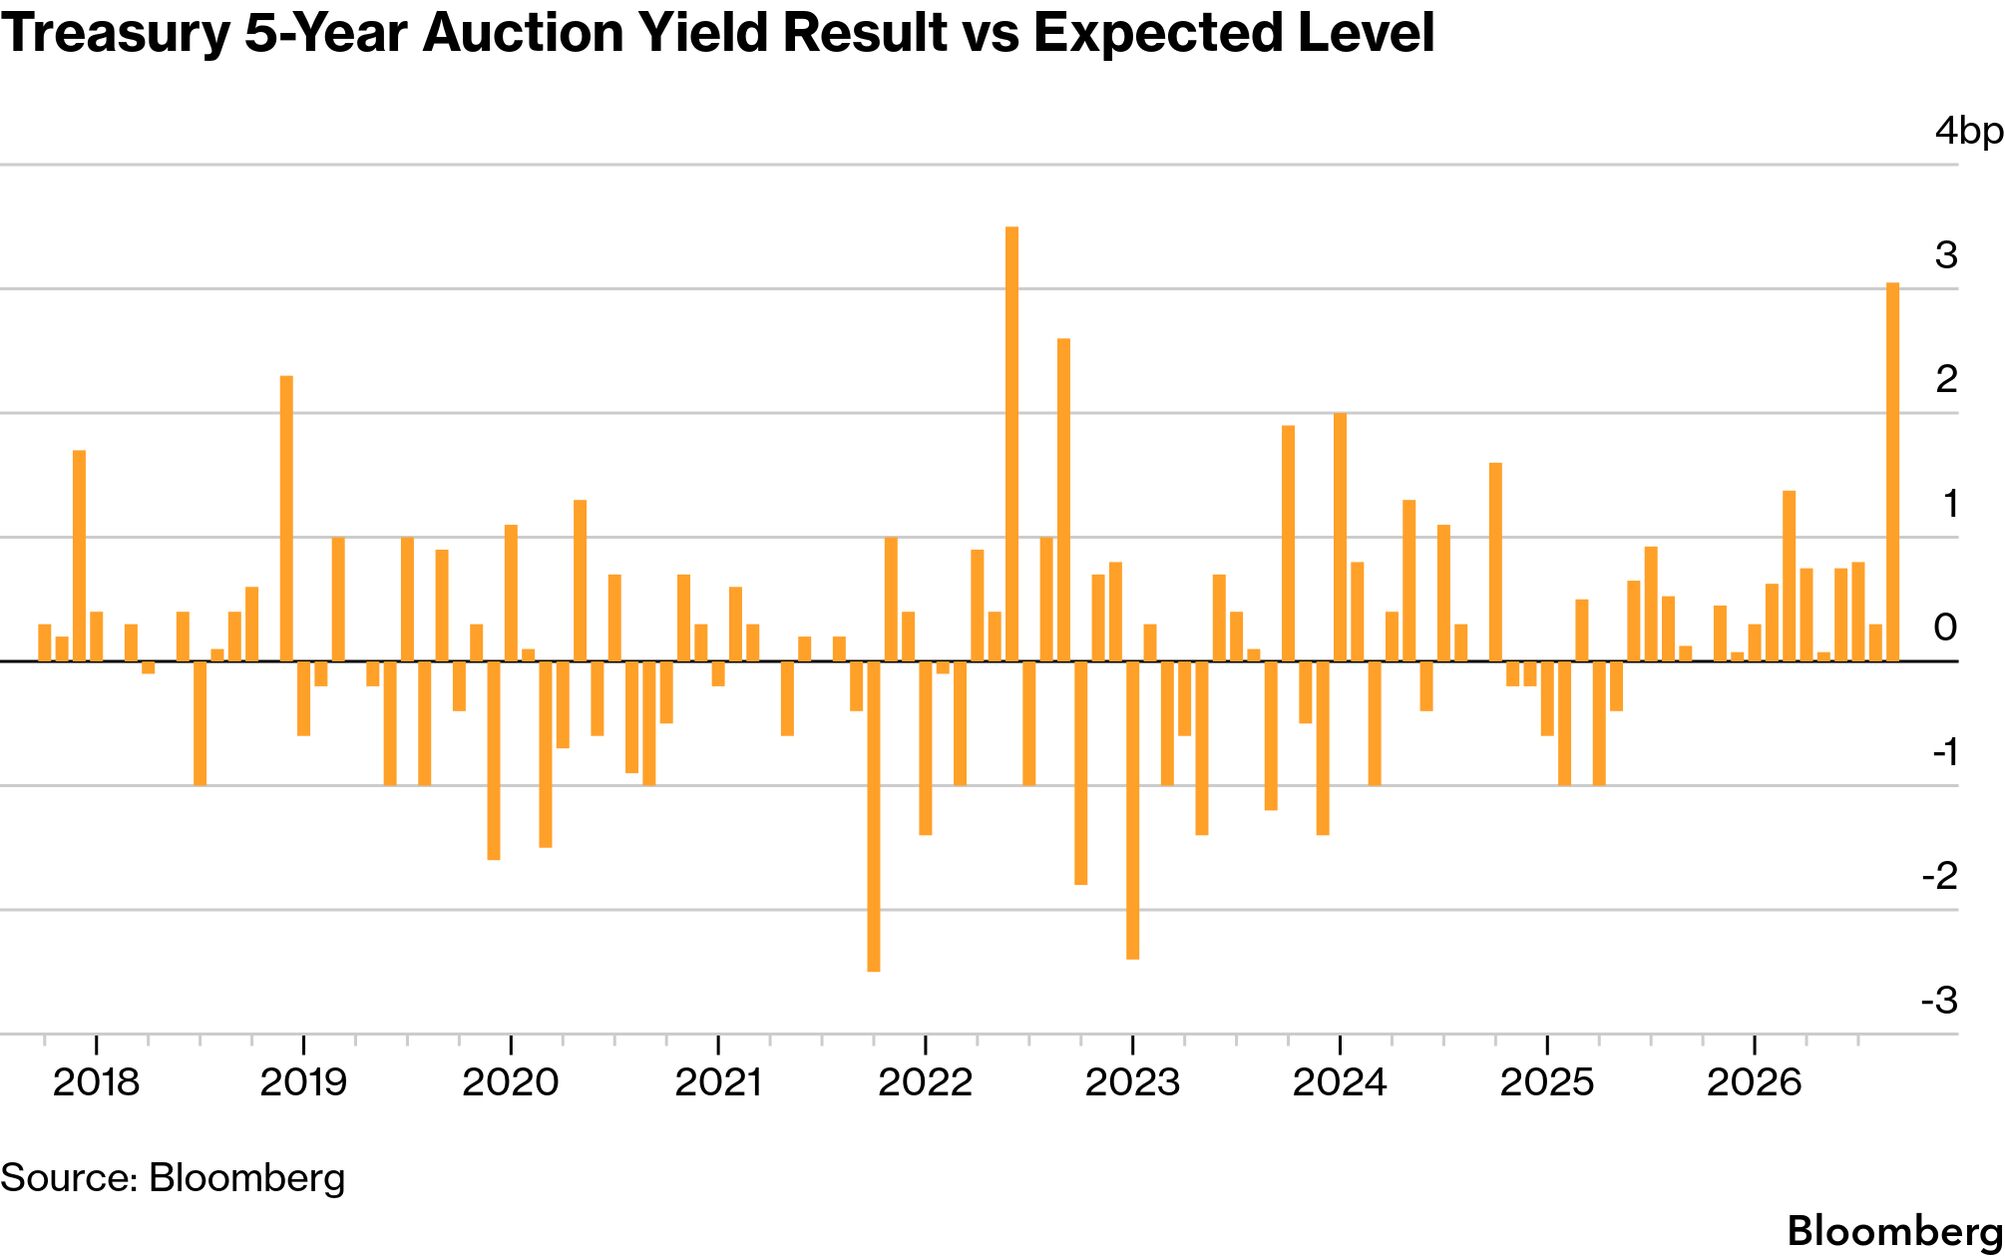
早盘债券下跌为下午的700亿美元五年期美国国债发行奠定了基础,该国债发行需求疲软,收益率创2006年以来新高。美国财政部以5.033%的收益率出售了700亿美元五年期国债,而2006年截止日期前的收益率为5.002% 。
此次拍卖成交所需的收益率为5.033%,比竞标截止日期前的预期水平高出三个基点以上。按此计算,这是自2018年有记录以来第二差的五年期国债拍卖,仅次于2022年6月美联储首次大幅加息75个基点后的拍卖结果。
周三,该债券到期收益率飙升多达 20 个基点,创下自 2024 年以来的最大跌幅。收益率超过了 2023 年 4.99% 的高点,当时正值美联储为抑制飙升的通胀而加息周期的顶峰。
与此同时,10年期国债收益率上涨近17个基点至5.13%,为2007年以来的最高水平。作为衡量从抵押贷款到全球公司债券等各类资产收益率的基准,该收益率正朝着连续第七个月上涨迈进,追平自2011年以来最长的涨幅纪录。
30 年期国债收益率约为 5.4%,为 2007 年以来的最高水平,距离 2004 年以来的最高水平仅差约 4 个基点。
法国兴业银行美国研究主管苏巴德拉·拉贾帕在谈到债券抛售时表示:“这是一场崩溃。抛售潮始于海外全球债券市场,但随着我们跌破关键水平,抛售势头开始失控。”
周四亚洲早盘交易中,跌势蔓延至其他市场。澳大利亚三年期国债收益率(对政策较为敏感)回升至2011年以来的最高水平,而新西兰十年期国债收益率也升至2023年底以来的最高水平。
错失目标
政策制定者越来越担心通胀率在过去五年半里一直未能回落到2%的目标水平,一些人警告称,由于国际紧张局势导致能源价格居高不下,物价压力似乎将持续存在。而与此同时,美国劳动力市场却表现强劲。
美联储理事迈克尔·巴尔周三表示,可能需要进一步加息才能使通胀回到央行的目标水平。
债券价格暴跌加剧了财政部扩大债券回购计划的重要性。该计划于8月中旬宣布,此前长期债券收益率攀升至多年高位,此后又被突破。此次扩大计划的第二轮操作,目标是20至30年到期的债券,定于周四进行。
在宣布回购目标(官员们此前曾表示至少翻一番,达到 40 亿美元)将达到 60 亿美元(与 9 月 10 日首次扩大回购规模相同)后,20 年期和 30 年期基准国债收益率进一步攀升。
“强劲的经济增长、顽固的通胀、围绕能源干预的疑问以及美联储的鹰派立场,几乎构成了推高收益率的完美风暴。”
评论
发表评论